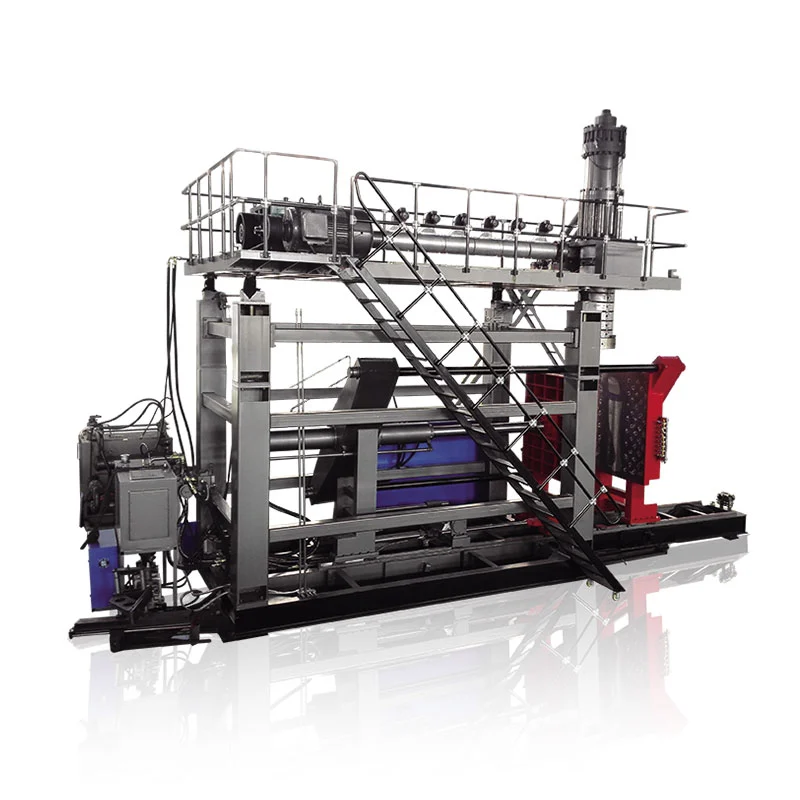
Tính toán chi phí đúc thổi trên mỗi đơn vị bằng cách cộng tất cả chi phí được ấn định cho một khoảng thời gian sản xuất xác định, sau đó chia cho các thùng chứa đã vượt qua quá trình kiểm tra nghiệm thu đã thống nhất trong cùng khoảng thời gian đó. Bao gồm nhựa tiêu thụ nhanh và phế phẩm, điện, nhân công được trả lương, chi phí vận hành máy và phân bổ dụng cụ. Giá nguyên liệu thấp hoặc chu kỳ khô nhanh sẽ không có ý nghĩa gì nếu sản lượng được chấp nhận giảm.

Ước tính chi phí đơn vị phải tồn tại trong các câu hỏi từ việc mua hàng và sản xuất. Nhựa đã đi đâu? Đồng hồ nào đã được đọc? Thời gian nhàn rỗi được trả có được tính không? Có bao nhiêu chai đã qua kiểm tra? Phương pháp này làm cho những câu hỏi đó có thể trả lời được mà không cần phải giả vờ rằng có một mức giá chung cho mỗi chai.
Bắt đầu với một ranh giới sản xuất
“Chi phí cho mỗi chai” chưa đầy đủ cho đến khi chai và ranh giới kế toán được đặt tên. Hộp đựng được lấy trực tiếp từ khuôn khác với hộp đựng đã được cắt tỉa, kiểm tra rò rỉ, đóng gói. Nếu một báo giá hứa hẹn các đơn vị có thể bán được thì mẫu số phải khớp với lời hứa đó. Đếm các đơn vị được chấp nhận tại điểm thoát đã thỏa thuận và liệt kê mọi hoạt động xuôi dòng được thanh toán trong tử số.
Chọn khoảng thời gian thực tế: một ca để dùng thử, toàn bộ đơn hàng để chạy thương mại hoặc một tháng cho dòng sản phẩm ổn định. Ghi lại dấu thời gian bắt đầu và kết thúc. Một ca trả lương kéo dài tám giờ có thể có bảy giờ chuẩn bị thực tế sau một thời gian nghỉ ngơi và dừng sản xuất. Lao động và chi phí chung vẫn có thể áp dụng cho tất cả tám giờ đã đặt trước. Hiển thị cả hai đồng hồ thay vì lặng lẽ chọn cái đẹp hơn.
Quyết định những gì tế bào máy bao gồm. Nhựa có được đưa vào máy đùn không? Tế bào có bao gồm máy nén, máy làm lạnh, máy mài, trạm cắt tỉa và máy kiểm tra rò rỉ không? Người mua so sánh hai ưu đãi cần có cùng một ranh giới cho cả hai. Nếu một bảng chi phí bao gồm khí nén của nhà máy và một bảng khác coi nó là miễn phí thì sự khác biệt là ở tính toán chứ không nhất thiết là hiệu suất của máy.
Sự chấp nhận lần đầu thường là biện pháp vận hành rõ ràng nhất. Một chai bị từ chối được làm lại thành một bộ phận có thể bán được có thể được ghi lại riêng biệt, kèm theo chi phí làm lại bổ sung. Đừng coi đó là cả chai tốt ban đầu và chai được phục hồi sau này. Các bộ phận được sản xuất trước thời kỳ nhưng được kiểm tra trong thời gian đó cần có sự điều chỉnh trong quá trình mở đầu công việc.
Sự kết hợp sản phẩm rất quan trọng. Nếu một máy chạy các thùng chứa 500 ml, 1 L và 2 L trong một ca, một mức trung bình pha trộn sẽ che giấu sự khác biệt về nguyên liệu và chu trình. Ghi lại từng bản sửa đổi sản phẩm, chất liệu, màu sắc và khuôn mẫu nếu có thể. Phân bổ chi phí thực sự được chia sẻ theo quy tắc đã nêu, chẳng hạn như số giờ sử dụng máy, thay vì trải đều cho các sản phẩm có nhu cầu khác nhau.
Để lựa chọn thiết bị, hãy so sánh bảng tính này với báo giá máy và phạm vi phân loại của nó. Báo giá mua hàng xác định thiết bị và dịch vụ được cung cấp. Bảng chi phí sản xuất ước tính chi phí định kỳ để tạo ra các thùng chứa được chấp nhận trên một cấu hình xác định. Họ trả lời các quyết định liên quan nhưng khác nhau.
Chi phí nhựa bắt đầu từ phễu chứ không phải ở chai thành phẩm
Khối lượng tịnh của phần hoàn thiện chỉ là một điểm đến của vật liệu. Đúc thổi đùn cũng tạo ra ánh sáng ở cổ, đuôi và đường phân chia; việc thanh lọc ban đầu, các thùng chứa bị từ chối và vật liệu làm sạch dây chuyền có thể làm tăng thêm tổn thất. Nhân trọng lượng tịnh của chai với số lượng được chấp nhận và kết quả có thể đánh giá thấp nhựa đã mua. Con số mạnh nhất đến từ lượng hàng tồn kho đầu kỳ được cân, số lượng bổ sung được ghi lại và lượng hàng tồn kho cuối kỳ được cân.
Tổng khối lượng trên mỗi đơn vị đúc = vật liệu được xử lý trong quá trình chạy Tổng số đơn vị đúc
Cân các vật đúc không được cắt tỉa đại diện khi quá trình này ổn định. Tách chai ra khỏi cột trên và dưới, sau đó cân từng dòng. Ghi lại trọng lượng thanh lọc và loại bỏ riêng biệt. Nếu máy nghiền đưa mảnh vụn trở lại quy trình, hãy giữ cân bằng khối lượng cho vật liệu thu hồi; máy nghiền không biến phế liệu thành đầu vào không tốn chi phí. Nó sử dụng điện, cần phải xử lý và phải phù hợp với đặc điểm vật liệu đã được phê duyệt.
Một bảng tính chính xác sẽ phân biệt nhựa đã mua với vật liệu được lưu thông nội bộ. Nếu 20 kg mảnh vụn được nghiền và sau đó được đưa trở lại công việc, việc trừ đi 20 kg dưới dạng tín dụng tiền mặt ngay lập tức sẽ tiết kiệm được nhiều hơn nếu nguyên liệu vẫn còn trong kho hoặc không thể sử dụng được. Đếm đầu vào tái chế nguyên chất và đã được phê duyệt, hàng tồn kho đầu kỳ có thể sử dụng được, hàng tồn kho cuối kỳ và bất kỳ khoản tín dụng bán phế liệu nào đã được xác minh. Việc làm lại và tổn thất do ô nhiễm cần có hồ sơ riêng.
Không cắt toàn bộ khối lượng parison trước khi kiểm tra bộ phận. Kinggle'shướng dẫn lập trình parisongiải thích rằng việc kiểm soát khe hở khuôn có thể đặt vật liệu ở các góc, tay cầm, vai và các khu vực bị kẹp mà không làm dày thùng chứa đầy. Mục tiêu thực tế là bộ phận lặp lại nhẹ nhất đã vượt qua các bài kiểm tra chức năng và thành tối thiểu đã được phê duyệt, chứ không phải mẫu cách ly nhẹ nhất.
Sự phán xét đó cần có sự đo lường. So sánh bản đồ độ dày tại các vị trí cố định, trọng lượng bộ phận, trọng lượng chớp nhoáng, kết quả kiểm tra rò rỉ và bất kỳ thử nghiệm thả rơi hoặc tải cần thiết nào. Trọng lượng trung bình thấp hơn với các góc tới hạn mỏng có thể làm tăng chi phí loại bỏ. Thiết kế nặng hơn một chút với quy trình vận chuyển ổn định có thể có giá thấp hơn cho mỗi chai được chấp nhận. Ghi lại bản sửa đổi công thức và lô nhựa để vẫn có thể theo dõi được sự cải tiến sau khi thay đổi nguyên liệu.
Chất liệu đặc biệt nhạy cảm với mẫu số. Nếu tổng mức tiêu thụ nhựa không thay đổi trong khi sản lượng lần đầu giảm, chi phí trên mỗi đơn vị được chấp nhận sẽ tăng ngay cả trước khi lao động hoặc năng lượng thay đổi. Một nhà máy chỉ ghi “kg trên mỗi chai đúc” sẽ bỏ lỡ hiệu quả thương mại đó. Duy trì cả hai số liệu: kg trên mỗi lần đúc tổng để kiểm soát quy trình và kg trên mỗi chai được chấp nhận để tính giá thành.
Đo điện và thời gian thanh toán trên cùng một lần chạy
Chi phí năng lượng được đo bằng kilowatt-giờ, không phải kilowatt. Bảng số điện theo catalog không phải là hóa đơn tiền điện đầy đủ. Đọc đồng hồ đo vào đầu và cuối kỳ, trừ đi số đọc bắt đầu và nhân số kWh đo được với biểu giá hiện hành. Nếu đồng hồ phục vụ nhiều máy, hãy sử dụng phân bổ hoặc đồng hồ phụ được ghi lại. Lưu ý xem máy nén, máy làm lạnh, máy mài, robot và thiết bị kiểm tra có nằm trong ranh giới điện hay không.
Khuyến nghị của ngànhEUROMAP 46.2, “Xác định mức tiêu thụ năng lượng liên quan đến sản phẩm”, xác định phương pháp cho một máy ép đùn thổi nhất định tạo ra một sản phẩm cụ thể với một khuôn nhất định. Tình trạng sản phẩm và khuôn mẫu đó là bài học hữu ích cho việc so sánh chi phí. Số năng lượng chung không thể thay thế phép đo cho chai và quy trình dự kiến. Sự thay đổi minh họa này không được khẳng định là tuân theo toàn bộ quy trình EUROMAP.
Đối với sổ cái sản xuất, ghi ranh giới đồng hồ và thời gian vận hành ổn định của sản phẩm. Đo riêng năng lượng tăng nhiệt, chờ và chuyển đổi nếu quyết định liên quan đến toàn bộ đơn hàng. Mẫu chạy ổn định ngắn mô tả hành vi trong quá trình sản xuất, trong khi hóa đơn đơn hàng phải bao gồm số giờ không sản xuất được đơn hàng đó thanh toán. Không áp dụng mức kWh chạy ổn định cho thời gian nhàn rỗi mà không có bằng chứng.
Chi phí lao động được trả lương = số giờ được trả x chi phí lao động theo giờ được trả
Lao động cần có ranh giới riêng. Hai người vận hành được phân công được trả lương cho một ca làm việc kéo dài 8 giờ tương ứng với 16 giờ công được trả lương, ngay cả khi máy ép khuôn trong bảy giờ. Nếu một nhân viên vận hành cũng phục vụ một dây chuyền khác, hãy phân bổ thời gian được ghi lại thay vì tính phí cho cả hai dây chuyền trong cả ca. Tỷ lệ lao động cao có thể bao gồm các phúc lợi và phí trả lương nếu đó là cách hoạt động của ngân sách nhà máy. Giữ định nghĩa của nó nhất quán trên các lựa chọn thay thế.
Khí nén và nước làm mát rất dễ bị bỏ qua vì chúng được cung cấp từ các tiện ích chung của nhà máy. Tính phí chúng một lần: thông qua việc sử dụng đồng hồ đo phụ, phân bổ hợp lý hoặc tỷ lệ chi phí tiện ích được dán nhãn rõ ràng. cácHướng dẫn yêu cầu tiện ích Kingglexác định thông tin dự án để chỉ định. Nó không thể thay thế mức thuế thực tế của người mua, hiệu suất máy nén hoặc tải làm lạnh.
So sánh năng lượng trên các đơn vị được chấp nhận cũng như số giờ máy. Cài đặt nhanh hơn giúp tăng lượng phế phẩm có thể giảm kWh trên mỗi lần đúc tổng nhưng lại tăng kWh trên mỗi chai tốt. Số lượng chất lượng thuộc về số đọc của đồng hồ, được lấy trên cùng một cửa sổ và sản phẩm. Giữ ranh giới đồng hồ và hồ sơ kiểm tra từng phần cùng nhau khi công thức thay đổi.
Phân bổ dụng cụ, chi phí chung và thay đổi mà không cần tính hai lần
Dụng cụ không miễn phí vì hóa đơn của nó đã được thanh toán vào tháng trước. Khuôn, sửa đổi đầu khuôn hoặc vật cố định dành riêng cho sản phẩm có thể được phân bổ theo khối lượng kế hoạch đã được phê duyệt, số giờ sản xuất có thể sử dụng dự kiến hoặc dự trữ được ghi lại cho mỗi ca. Việc xử lý phụ thuộc vào chính sách kế toán và liệu công cụ này có dành riêng cho một khách hàng hay không. Nêu rõ phương pháp và giả định tuổi thọ trước khi trình bày kết quả cho mỗi thùng chứa.
Không tính toàn bộ giá mua khuôn cho các chai của ngày đầu tiên và sau đó tiếp tục tính toàn bộ trợ cấp dụng cụ cho mỗi ca. Không thêm khấu hao máy riêng nếu tỷ lệ chi phí sử dụng máy theo giờ đã chứa nó. Đọc mô tả tài khoản. “Chi phí chung” phải cho biết liệu nó có bao gồm khấu hao, diện tích sàn, giám sát, bảo trì, tiện ích và tài chính hay không.
Một bảng đặt hàng thực tế có thể sử dụng số giờ máy đã đặt trước cho chi phí chung và mức phụ cấp cố định cho khuôn chuyên dụng. Nếu khoản phụ cấp đó là 30 USD cho một ca thì con số này là đầu vào kế toán chứ không phải là yêu cầu về chi phí của mỗi khuôn. Ví dụ minh họa dưới đây sử dụng chính xác giả định đó và liệt kê chi phí chung, nhân công, điện và dụng cụ dưới dạng các đường không chồng chéo.
Thay đổi tạo ra hai chi phí. Các kỹ thuật viên phải trả tiền để lắp đặt và kiểm tra khuôn, còn tế bào sẽ mất cơ hội tạo ra những chai được chấp nhận. Thứ nhất thuộc về lao động được giao; thứ hai xuất hiện thông qua ít đơn vị được chấp nhận hơn trong khi chi phí máy đã đặt vẫn tiếp tục. Việc cộng thêm một khoản “lợi nhuận bị mất” riêng vào chi phí sản xuất có thể tính công suất bị mất hai lần. Báo cáo khoản đóng góp bị mất riêng nếu trường hợp kinh doanh yêu cầu.
Việc thanh lọc khởi động và kiểm tra lần đầu thuộc về thứ tự gây ra chúng. Một đơn đặt hàng ngắn hạn có thể có giá cao hơn nhiều cho mỗi chai được chấp nhận so với một đơn đặt hàng ổn định lâu dài với nhựa và thiết bị giống hệt nhau. Số lượng báo giá phải gắn liền với độ dài thực tế của chiến dịch. Nếu công việc chia sẻ một thiết lập, hãy phân bổ nó theo quy tắc rõ ràng thay vì ẩn nó trong bất kỳ công việc nào chạy trước.
Bảo trì xứng đáng được chăm sóc tương tự. Việc bảo trì định kỳ có thể tốn chi phí hàng giờ. Việc sửa chữa dụng cụ đặc biệt do một công việc cụ thể gây ra có thể thuộc trực tiếp đến công việc đó. Để so sánh việc mua sắm, hãy hỏi chi phí công cụ và phụ tùng thay thế nào được bao gồm trong ưu đãi của nhà cung cấp và chi phí nào vẫn thuộc về nhà máy sau khi vận hành.
Quy tắc phân bổ có thể thay đổi chi phí được báo cáo mà không thay đổi quy trình vật lý. Giữ lại một bảng điều khiển vật lý bên cạnh bảng tài chính: tổng số kg đã xử lý, kWh, số giờ công được trả, số giờ máy đã đặt, đơn vị đúc và đơn vị được chấp nhận. Những số liệu đó làm cho những thay đổi kế toán sau này có thể kiểm toán được.
Ví dụ hoạt động: một ca thay đổi chai HDPE giả định
Mỗi số trong phần này được phát minh ra để hiển thị phương pháp. Đây không phải là báo giá của Kinggle, trường hợp khách hàng, bản dùng thử máy, giá nguyên vật liệu hiện tại, biểu giá tiện ích hay mức trung bình của ngành. Thay thế các giả định bằng hóa đơn của người mua, chính sách trả lương và hồ sơ ca làm việc được đo lường trước khi đưa ra quyết định đầu tư.
Giả sử một ca làm việc được trả lương và đặt trước kéo dài tám giờ. Thời gian nghỉ nửa giờ nằm ngoài kế hoạch sản xuất và việc dừng sản xuất sẽ tiêu tốn thêm nửa giờ nữa, còn lại bảy giờ hoạt động. Xưởng sản xuất 240 chai mỗi giờ hoạt động, do đó tổng sản lượng là 1.680. Hiệu suất vượt qua lần đầu là 95%, tạo ra 1.596 chai được chấp nhận và 84 chai bị loại bỏ. Mẫu số chi phí là 1.596, không phải 1.680.
Giả sử mỗi khuôn sử dụng 100 g HDPE trước khi cắt tỉa. Tổng khối lượng xử lý là 168 kg, hoặc 24 kg mỗi giờ chạy. Thân chai hoàn thiện nặng 80 g, do đó, sự khác biệt về mặt lý thuyết là 33,6 kg phần trang trí trên tất cả các đường gờ. 84 sản phẩm bị loại cũng chứa 6,72 kg vật liệu thành phẩm. Những con số này cho thấy 168 kg đã đi đâu; chúng không phải là mua thêm nhựa.
| đầu vào | Giả định hoặc kết quả | Xác minh với |
|---|---|---|
| Ca trả/đặt trước | 8 giờ | Bảng lương và đặt chỗ |
| Thời gian chạy | 7 giờ | Nhật ký có dấu thời gian |
| Tỷ lệ gộp | 240 khuôn/giờ chạy | Bộ đếm và thời gian |
| tổng đúc | 1.680 chai | Số đối chiếu |
| Chấp nhận lần đầu | 95%; 1.596 tốt; 84 bị từ chối | Nhật ký kiểm tra |
| Tổng / khối lượng tịnh | 100g / 80g | Mẫu được cân |
| Nhựa sạc | 168 kg; không có tín dụng phế liệu | Cổ phiếu phát hành và đóng cửa |
Tiếp theo, giả sử giá HDPE tươi là 1,30 USD/kg và tất cả 168 kg được tính cho ca này. Một đồng hồ chuyên dụng ghi lại 120 kWh, được lập hóa đơn ở mức minh họa là 0,12 USD/kWh. Hai người vận hành được chỉ định được trả lương trong 8 giờ với mức phí giả định là 18 USD/người-giờ. Nhà máy đăng ký tám giờ máy với mức chi phí chung giả định là 25 USD/giờ, không bao gồm điện, những người vận hành đó, dụng cụ và trợ cấp tiện ích/tiêu hao riêng biệt.
| Dòng chi phí | số học | USD/ca |
|---|---|---|
| HDPE tươi | 168 kg × 1,30 USD/kg | $218,40 |
| Điện | 120 kWh × 0,12 USD/kWh | $14,40 |
| Lao động được giao | 2 người × 8 giờ × $18/giờ | $288,00 |
| Chi phí máy/nhà máy | 8 người đã đặt trước × $25/giờ | $200,00 |
| Phân bổ dụng cụ | Phụ cấp ca giả định | $30,00 |
| Không khí, nước và vật tư tiêu hao | Phụ cấp riêng được giả định | $20,00 |
| Tổng chi phí ca | Sáu chi phí được thêm vào | $770,80 |
| Chi phí cho mỗi chai được chấp nhận | 770,80 USD 1.596 | 0,483 USD |
Làm tròn 0,48296 USD đến 0,483 USD là đủ cho minh chứng này. Nó không ngụ ý rằng các giả định là chính xác đến một phần mười xu. Trong một trích dẫn thực tế, hãy giữ lại độ chính xác đầy đủ trong sổ làm việc, sau đó trình bày kết quả làm tròn hợp lý với các giả định được ghi bên cạnh.
Ví dụ này không bao gồm bao bì, cước vận chuyển, thuế bán hàng, phí tài chính, nợ khó đòi và tỷ suất lợi nhuận. Chỉ thêm những thứ đó nếu câu hỏi kinh doanh yêu cầu giá bán được giao thay vì chi phí sản xuất được xác định. Nêu rõ bất kỳ khoản tín dụng bán lại phế liệu nào, được hỗ trợ bởi hồ sơ thu hồi thực tế hoặc thỏa thuận về giá.
Giá đầu vào thấp nhất có thể không tạo ra chai tốt rẻ nhất
Bảng chi phí trở nên hữu ích khi nó đưa ra quyết định làm thay đổi câu trả lời. Giữ mọi chi phí ca và tổng số giả định trên không đổi, nhưng giảm lợi nhuận lần đầu từ 95% xuống 90%. Sản lượng được chấp nhận giảm từ 1.596 xuống 1.512. Cùng một ca làm việc trị giá 770,80 USD hiện có giá khoảng 0,510 USD cho mỗi chai được chấp nhận. Tức là tăng thêm khoảng 0,027 USD cho mỗi chai tốt mà không tăng hóa đơn nhựa hoặc nhân công theo giờ.
Khôi phục năng suất 95% và tưởng tượng mức giảm giá nhựa là 0,10 USD/kg. 168 kg nguyên liệu tiết kiệm được 16,80 USD trong ca làm việc, hoặc khoảng 0,011 USD cho mỗi chai được chấp nhận. Theo những giả định cụ thể này, việc mất đi 5 điểm phần trăm lợi nhuận sẽ tốn kém hơn số tiền tiết kiệm được khi giảm giá nhựa. Đây là một so sánh kịch bản, không phải là một tuyên bố về mọi nhà máy đúc thổi. Kết quả phụ thuộc vào chi phí địa phương và cơ chế sai sót thực tế.
| Kịch bản | Số lượng được chấp nhận | Chi phí ca | Giá/chai tốt |
|---|---|---|---|
| Cơ sở: năng suất 95% | 1.596 | $770,80 | 0,483 USD |
| Năng suất 90%, các yếu tố đầu vào khác không đổi | 1.512 | $770,80 | 0,510 USD |
| Năng suất 95%, nhựa rẻ hơn 0,10 USD/kg | 1.596 | $754,00 | 0,472 USD |
Việc cải thiện năng suất không tự động miễn phí. Chu kỳ chậm hơn, bộ phận nặng hơn hoặc kiểm tra bổ sung có thể cải thiện chất lượng đồng thời tăng chi phí. Thử nghiệm đúng sẽ thay đổi các đầu vào của quy trình thực tế lại với nhau, sau đó tính toán lại đầu ra được chấp nhận và tổng chi phí được chỉ định. Không lấy sự cải thiện tỷ lệ từ chối từ một thử nghiệm và cải thiện tỷ lệ chu kỳ từ một thử nghiệm khác, sau đó kết hợp chúng như thể chúng xảy ra trong một lần chạy.
Các độ nhạy khác thuộc về cùng một tờ. Với số lượng cố định được chấp nhận, thời gian đặt thêm sẽ làm tăng chi phí máy móc và nhân công. Với tổng sản lượng cố định, mức parison nặng hơn sẽ làm tăng việc sử dụng nhựa. Ở độ dài ca cố định, việc làm mát lâu hơn có thể làm giảm tổng sản lượng. Mỗi liên kết nên được đo lường. Kinggle'shướng dẫn tối ưu hóa thời gian chu kỳgiải thích tại sao việc tìm ra bước giới hạn thực tế lại quan trọng trước khi yêu cầu người vận hành chạy nhanh hơn.
Khi so sánh thiết bị, hãy chạy mô hình ở cùng một bản vẽ chai, thông số kỹ thuật nhựa, kiểm tra nghiệm thu và lịch trình hàng năm. Sử dụng một phạm vi cho những thông tin đầu vào không chắc chắn thay vì một ước tính duy nhất có vẻ tự tin. Một trường hợp thận trọng với nhiều điểm dừng hơn và mức độ chấp nhận thấp hơn có thể tiết lộ liệu dự án có còn hoạt động hay không. Điều này hữu ích hơn so với “chi phí điển hình cho mỗi chai” không có nguồn gốc được sao chép từ một sản phẩm khác.
Thông số kỹ thuật KGB2L của Kinggle có thể cho biết mô hình chi phí
Kinggle'sTrang sản phẩm trạm đơn KGB2L 2Lxác định dung tích thùng chứa tối đa là 2 L, trường 600 PC/HR được gắn nhãn rõ ràng “Đầu ra (Chu trình khô)”, trường công suất nóng chảy HDPE là 30 kg/giờ và trường “tiêu thụ năng lượng trung bình” là 12–18 kW. Đây là những thông số kỹ thuật được công bố. Họ không nêu tên chai, khuôn, loại vật liệu, ranh giới tiện ích hoặc sản lượng được chấp nhận cần thiết cho đơn giá thực tế.
Ví dụ giả định sử dụng 24 kg/giờ vật liệu thô trong bảy giờ chạy, thấp hơn con số công suất nóng chảy HDPE 30 kg/giờ được trang KGB2L công bố. Đó chỉ là sàng lọc thông lượng sơ bộ. Nó không chứng minh rằng chai, khuôn và công thức này có thể duy trì tổng cộng 240 chai mỗi giờ, đạt mức chấp nhận 95% hoặc phù hợp với bất kỳ cấu hình KGB2L cụ thể nào.
Tương tự như vậy, 120 kWh trong ví dụ này là một đồng hồ đo được phát minh trong một khoảng thời gian chi phí đã nêu. Nó không được lấy từ hoặc được xác nhận bởi trường 12–18 kW trong danh mục KGB2L trừ khi thời gian đo và ranh giới thiết bị khớp với nhau. Con số công suất kW nhân với số giờ giả định có thể sàng lọc ngân sách, nhưng nó không phải là kết quả đồng hồ đo cho một đường dây được lắp đặt.
Không nhập 600 PC/HR làm đầu ra có thể bán được.Trang sản phẩm gọi nó là số liệu chu kỳ khô. Đùn nhựa, tạo hình parison, thổi, làm mát, loại bỏ, cắt tỉa và kiểm tra ảnh hưởng đến số lượng thực tế. Tính toán tỷ lệ được chấp nhận với khuôn và sản phẩm đã chọn, sau đó kiểm tra tổng nhu cầu nhựa so với thông số kỹ thuật thông lượng hiện hành.
Thông số kỹ thuật của máy vẫn thu hẹp thiết bị ứng viên và chỉ ra những gì cần dùng thử dành riêng cho sản phẩm hoặc nhà cung cấp giải thích. Yêu cầu bố trí đầu khuôn thực tế, các khoang dự kiến, vỏ khuôn, phạm vi tiện ích và các điều kiện thử nghiệm đầu ra được chấp nhận. Giữ câu trả lời cùng với bảng chi phí thay vì sao chép giá trị danh mục vào ô tài chính mà không có nhãn.
Câu hỏi mua sắm quan trọng nhất là liệu máy có tạo ra thùng chứa được phê duyệt nhiều lần ở mức sản lượng được chấp nhận cần thiết cho đơn hàng hay không. Kinggle'shướng dẫn kiểm tra nghiệm thu tại nhà máylập hồ sơ cần thiết để bảo vệ kết quả đầu ra và chất lượng. Một mô hình chi phí chỉ mạnh bằng hồ sơ sản xuất đó.
Lập bảng giá thành trước khi phê duyệt dự toán sản xuất
Một bảng tính hữu ích phải đủ ngắn gọn để người giám sát hoàn thành trong quá trình thực hiện và đủ chính xác để tài chính kiểm tra sau này. Đặt nhận dạng sản phẩm, chỉnh sửa khuôn, lô nhựa và tiền tệ lên hàng đầu. Sau đó gắn nhãn các giá trị nguồn như được đo lường, giá trị hóa đơn/bảng lương được ghi lại hoặc giả định. Một ô không có nguồn sẽ không thể âm thầm trở thành kết quả như đã hứa với khách hàng.
- Xác định sự chấp nhậnGhi lại bản vẽ, tiêu chí kiểm tra và việc đếm có xảy ra sau khi đúc, cắt tỉa, kiểm tra rò rỉ hoặc đóng gói hay không.
- Đăng nhập thời gian.Ghi lại thời gian đã đặt, lên kế hoạch và chạy, điểm dừng, thời gian khởi động và chuyển đổi bằng dấu thời gian.
- Hòa hợp vật liệu.Cân nhựa đã phát hành và còn lại; ghi lại việc thanh lọc, cắt tỉa, loại bỏ, nghiền lại đã được phê duyệt và tín dụng phế liệu đã được xác minh.
- Đọc đồng hồ và nhân sự.Ghi lại chỉ số điện, thiết bị trong phạm vi đồng hồ, số giờ công được trả và phân bổ tiện ích chung.
- Chỉ định chi phí một lần.Nhập tài liệu, năng lượng, nhân công, chi phí máy, phân bổ khuôn mẫu và vật tư tiêu hao; kiểm tra các bản sao.
- Đếm số chai được chấp nhậnĐối chiếu tổng số lượng, loại bỏ, làm lại và làm việc theo quy trình, sau đó chia chi phí được chỉ định cho số lượng được chấp nhận.
- Kiểm tra quyết định.Tính toán lại với năng suất thấp hơn, điểm dừng dài hơn, parison nặng hơn và thứ tự ngắn hơn. Liệt kê các giả định cần bằng chứng thử nghiệm.
Định nghĩa chấp nhận nên đi cùng với con số. “$0,483 mỗi chai” không được chuyển nhượng; “0,483 đô la cho mỗi chai đã được cắt tỉa được chấp nhận theo sổ cái giả định kéo dài 8 giờ này” là có thể giải thích được. Một nhà máy thực sự phải thay thế dữ liệu của mình và nêu rõ liệu kết quả có bao gồm xử lý trước, kiểm tra sau, đóng gói và các tiện ích chung hay không.
Đối chiếu trước khi trình bày kết quả: các phần được chấp nhận cộng với bị từ chối cộng với các phần đúc chưa được giải quyết phải giải thích tổng số lượng. Lượng hàng tồn kho đầu kỳ cộng với số lượng bổ sung trừ đi lượng hàng tồn kho cuối kỳ và việc chuyển nhượng được ghi chép sẽ giải thích việc tiêu thụ nhựa. Khoảng thời gian đo phải trùng với thời gian sản xuất hoặc được phân bổ minh bạch. Nếu những lần kiểm tra đó không thành công, hãy sửa lại hồ sơ trước khi tranh luận về từng xu trong đơn giá cuối cùng.
Quan điểm của nhà máy nằm trong những lần kiểm tra đó. Một chai mẫu có thể hiển thị hình học; một lần chạy có cân nhắc và đúng thời gian sẽ cho thấy liệu một quy trình có thể lặp lại và tiết kiệm hay không. Giữ công thức cơ bản, cài đặt, kết quả kiểm tra và báo cáo thử nghiệm cùng nhau. Nếu nhà cung cấp sửa đổi ước tính chi phí, hãy hỏi giả định nào đã thay đổi: sản lượng được chấp nhận, tổng khối lượng, năng lượng, phạm vi lao động, dụng cụ hoặc chi phí chung.
Yêu cầu một máy dành riêng cho sản phẩm và xem xét chi phí
Gửi cho Kinggle bản vẽ hoặc mẫu chai, loại vật liệu, trọng lượng mục tiêu, giờ sản xuất theo kế hoạch, mục tiêu sản lượng được chấp nhận và các yêu cầu kiểm tra. Yêu cầu nhóm xác định cấu hình phù hợp và bằng chứng vẫn cần thiết để ước tính chi phí hợp lý. Giá nhựa, thuế quan, tiền lương và chi phí chung phải được lấy từ hồ sơ của người mua.
Sử dụngTrang liên hệ chính thức của Kinggle. Nó liệt kê Công ty TNHH Máy móc Kinggle Ninh Ba, Thành phố Dư Diêu, Ninh Ba, Chiết Giang, Trung Quốc,sales@kinggle.comVà+86-574-87103665. Không có lời chứng thực của khách hàng hoặc kết quả dự án chưa được xác minh nào được thêm vào đây.
Câu hỏi thường gặp
Những câu trả lời này sử dụng các ranh giới giống như bảng tính. Đối với một quy trình, sản phẩm hoặc chính sách kế toán khác, hãy đổi tên mẫu số và điều chỉnh đường chi phí trước khi so sánh kết quả.
Chi phí đúc thổi trên mỗi đơn vị được tính như thế nào?
Thêm vật liệu, tiện ích đo lường được, lao động được trả lương, chi phí máy không chồng chéo, phân bổ dụng cụ và các chi phí sản xuất được chỉ định khác trong một khoảng thời gian xác định. Chia tổng số đó cho các container được chấp nhận tại một điểm kiểm tra đã nêu trong cùng thời gian. Giữ lại bản ghi đầu vào để có thể kiểm tra và lặp lại phép tính.
Chai flash và chai bị loại có nên được tính vào chi phí vật liệu không?
Đúng. Vật liệu tiêu thụ để làm đèn flash và chai bị loại bỏ thuộc về số dư nhựa của kỳ. Không thêm lại cùng một loại nhựa như một khoản phí thải riêng sau khi đã bao gồm chi phí mua nhựa. Ghi lại riêng số lần xay lại đã được phê duyệt, hàng tồn kho còn lại và tín dụng bán lại đã được xác minh để việc thu hồi không trở thành khoản giảm giá không được hỗ trợ.
Tốc độ chu trình khô của máy có thể được sử dụng để ước tính chi phí chai không?
Chỉ như một tài liệu tham khảo cơ học hạn chế. Tỷ lệ chu trình khô không chứng minh được sản phẩm đã được đúc, làm nguội, cắt tỉa hoặc được chấp nhận. Trang KGB2L của Kinggle gắn nhãn con số 600 PC/HR của nó là chu kỳ khô. Sử dụng hoạt động dành riêng cho sản phẩm hoặc kịch bản được nêu rõ ràng cho mẫu số chi phí và tách biệt dữ liệu danh mục với kết quả đo được.
Giá điện tính theo kW hay kWh?
Sử dụng kWh tiêu thụ trong khoảng thời gian xác định và nhân với biểu giá điện hiện hành. kW mô tả công suất, trong khi kWh mô tả năng lượng được sử dụng theo thời gian. Xác định xem đồng hồ đo chỉ bao gồm máy đúc thổi hay bao gồm cả máy nén, hệ thống làm mát, máy mài, robot và thiết bị kiểm tra. Thêm các tiện ích được chia sẻ một lần, sử dụng phân bổ được ghi lại.
Cách đáng tin cậy nhanh nhất để giảm chi phí cho mỗi chai tốt là gì?
Không có đòn bẩy đầu tiên phổ quát. Điều chỉnh cân bằng khối lượng và nhật ký loại bỏ, sau đó xác định tổn thất lớn nhất có thể tránh được. Cấu hình parison ổn định, tắc nghẽn làm mát được sửa chữa hoặc lỗi kiểm tra rò rỉ được giải quyết có thể giúp ích nhiều hơn là giảm một khoản nhựa nhỏ, nhưng thay đổi phải vượt qua các thử nghiệm sản phẩm đã được phê duyệt và được đánh giá dựa trên sản lượng được chấp nhận và tổng chi phí trong cùng một lần chạy.
Ranh giới nguồn: Các trang được liên kết của Kinggle hỗ trợ các thông số kỹ thuật được trích dẫn, chi tiết về công ty và các phương pháp liên quan. EUROMAP 46.2 hỗ trợ đo năng lượng dành riêng cho sản phẩm. Tất cả giá, tỷ lệ, trọng lượng, sản lượng và chi phí trong ví dụ đã làm việc đều là đầu vào biên tập giả định.